「系統用蓄電池の市場はこれから大きく伸びる」——そう語られる一方で、「現場ではもう飽和している」という声も聞こえてきます。一見すると正反対ですが、どちらも事実です。なぜ、こんな矛盾した話が同時に成り立つのでしょうか。
本記事では、系統用蓄電池(BESS)をめぐる「拡大」と「飽和」の両論を、煽らず冷静に読み解きます。鍵を握るのは、伸びている「量」と、すでに薄くなりつつある「収益」を分けて見る視点です。脱炭素全体のなかでの電力の位置づけは第7次エネルギー基本計画とはもあわせてご覧ください。
≡この記事の目次
系統用蓄電池(BESS)とは
まず、系統用蓄電池がなぜ注目され、何で稼ぐのかを整理します。収益の構造を押さえると、その後の「拡大か飽和か」という議論が立体的に見えてきます。
なぜいま系統用蓄電池なのか
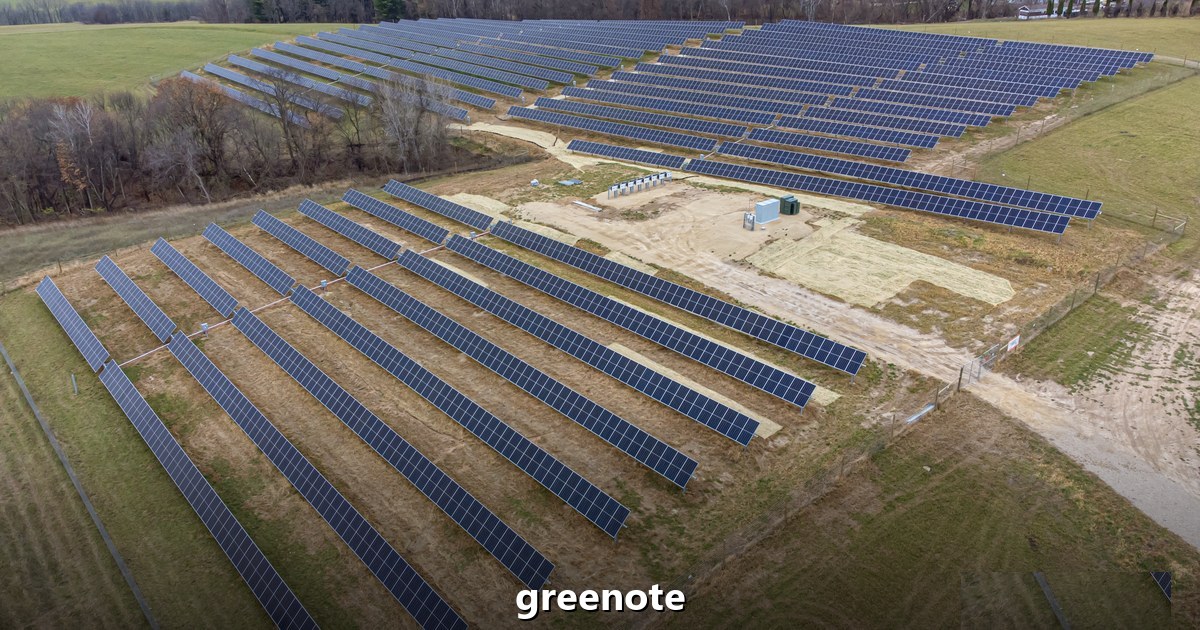
系統用蓄電池(BESS)とは、電力系統に直接つないで充放電する大型の蓄電池です。家庭用とは異なり、電力市場で取引することを前提とした事業用の設備を指します。
注目される理由は、再生可能エネルギーの拡大にあります。太陽光や風力は、天候しだいで発電量が大きく揺れます。余ったときに貯め、足りないときに放つ——この調整役こそ、蓄電池に期待される最大の役割です。火力発電を減らしながら系統を安定させるうえで、欠かせない存在です。
収益の3本柱(調整力・アービトラージ・容量)
系統用蓄電池の事業性を考えるうえで欠かせないのが、収益の「3本柱」です。この区別が、市場の議論を読み解く土台になります。
系統用蓄電池 収益の3本柱
単独ではなく組み合わせて稼ぐ
調整力
アンシラリーサービス
周波数を保つため短時間で出力を上下させ、待機・応動に対価。早期は高収益だが市場が小さく飽和しやすい。
アービトラージ
裁定取引
電気が安い(余る)時間に充電し、高い(足りない)時間に放電。価格差で稼ぐ。
容量
kW価値
いざという時に供給できる能力そのものに、容量市場やオークションから固定的な収入。
複数を組み合わせる「収益スタッキング」が事業成立の前提です。
出典:各種公開情報をもとにgreenote作成
1つ目は「調整力(アンシラリーサービス)」です。周波数を保つために出力を細かく上下させ、その待機と応動に対価が支払われます。2つ目は「アービトラージ(裁定取引)」で、電気が安い時間に充電し、高い時間に放電して価格差で稼ぐ方法です。
3つ目は「容量(kW価値)」で、いざという時に供給できる能力そのものに固定的な収入が与えられます。重要なのは、これら単独ではなく複数を組み合わせる「収益スタッキング」が、事業成立の前提だという点です。後で見るように、この前提が崩れ始めたことが「飽和」論の核心です。
なぜ市場は拡大するのか
「市場は伸びる」という見方には、確かな裏づけがあります。まずは強気材料を、数量とコストの両面から確認しましょう。
数量は記録的に拡大している
導入量の伸びは、誇張ではありません。BloombergNEF(BNEF)は、世界の蓄電池が2030年までに累計で約411GW(1,194GWh)と、2024年比でおよそ15倍の規模に拡大すると予測しています(BloombergNEF)。
2025年の年間導入量も約92GWと、前年から2割超増えて過去最高となる見込みです。再生可能エネルギーの拡大が続くかぎり、その変動を吸収する蓄電池の需要も増える——この大きな方向性は、多くの機関の見立てでおおむね共通します。
電池コストは過去最低圏へ
追い風となっているのが、電池コストの下落です。リチウムイオン電池の価格は2025年に世界平均で約108ドル/kWh、価格競争の激しい中国では約84ドル/kWhまで下がり、記録的な低水準となりました(BloombergNEF)。
コストが下がれば、導入のハードルも下がります。「数量が伸び、コストが下がる」という二つの追い風だけを見れば、確かにバラ色の成長市場に映ります。ところが、事業者の手元に残る収益という観点を加えると、景色は一変します。
「もう飽和」と言われる現実
「すでに飽和」という声もまた、誇張ではありません。日本より先を行く海外市場で、何が起きているのかを直視しましょう。
「量」と「収益」は逆を向く
市場は量で伸び、収益で痩せる
量(導入容量)は拡大
↑
世界の累計が2030年までに約15倍の見込み
年間導入は過去最高へ
電池コストは過去最低圏
1台あたりの収益は急落
↓
米ERCOTで年間収益が約149→約17ドル/kWh(約9割減)
調整力の比率が84%→48%
収益減の3割以上がカニバリゼーション要因
同じ市場で「拡大」と「飽和」が同時に起きる
出典:BloombergNEF・ERCOT関連報道・McKinsey等の公開情報をもとにgreenote作成
米ERCOTで調整力収益が約9割減
最も象徴的なのが、米国テキサス州の電力市場ERCOTです。系統用蓄電池の年間収益は、2023年の約149ドル/kWhから、2025年見込みでは約17ドル/kWhへと、およそ9割も減りました(Energy Storage)。収益に占める調整力の比率も、84%から48%へ低下しています。
原因の一つが、前述したカニバリゼーション(共食い)です。McKinseyの分析では、直近1年の収益減少の3割以上が、電池同士の競合によるものとされています(McKinsey)。英国や豪州でも、周波数制御市場の飽和で約定価格が圧縮される同じ現象が見られます。
セル供給の過剰と計画の中止
供給側も過剰気味です。中国の定置用蓄電池セルの生産は、2025年に約557GWhと、その年の世界導入量のおよそ2倍に達したと推計されています(Solar Power World)。電池を買う側には追い風ですが、つくる側には逆風です。
収益悪化とコスト環境の変化を受け、米国では2025年に大規模な計画見直しも相次ぎました。安い電池が大量にあっても、稼げる市場がなければ事業は回りません。「飽和」という言葉が指しているのは、まさにこの収益の行き詰まりなのです。
日本はいま「先行指標」の入口にいる
では、日本はどうでしょうか。海外で起きた飽和の予兆が、制度の動きとして表れ始めました。日本は欧米より一段手前にいるからこそ、先行例から学べる立場です。
需給調整市場の上限価格引き下げ
日本の需給調整市場は、まだ黎明期にあります。参加する蓄電池がまだ少なく、応札量が募集量を下回るため、上限価格で約定できる場面が多くありました。蓄電池にとっては、稼ぎやすい環境だったわけです。
ところが2025年10月の制度検討の場で、複合・一次・二次①といった商品の上限価格を、7.21円/ΔkW・30分という現行の半分以下の水準へ引き下げる案が示されました(資源エネルギー庁)。蓄電池の約定価格が他電源より高止まりしている点が、見直しの標的です。これは、海外で市場の拡大が収益を圧縮したのと同じ力が、制度という形で前倒しに働き始めた兆しといえます。
長期脱炭素電源オークションと系統連系
もう一つの柱が、長期脱炭素電源オークションです。固定的な容量収入を最長20年得られる魅力的な制度ですが、蓄電池の募集枠は限定的で、しかも他市場で得た収益の約9割を事後的に還付する仕組みになっています(電力広域的運営推進機関)。安定はするものの、上振れの妙味は抑えられる設計です。
加えて、系統への連系も課題です。連系済みの系統用蓄電池は2024年12月末で約17万kWとまだ小さい一方、接続検討は急増中です(資源エネルギー庁)。拡大の余地は大きいものの、その入口で早くも収益の前提が問い直されている——これが日本の現在地です。
なぜ拡大と飽和は両立するのか
「伸びる」と「飽和」は、実は矛盾しません。両立する仕組みを理解すれば、この市場の本質と、その先にある変化が見えてきます。
収益モデルは「転換」していく
高収益ニッチの飽和を経て成熟へ
早い者勝ち
電池が少なく、小さくて薄い調整力市場で高収益。希少だから稼げる段階。
(いま)
飽和とカニバリゼーション
電池が急増し、薄い調整力市場が先に飽和。価格が急落し、収益を食い合う。
収益スタッキングと長時間化
単一市場に頼らず調整力・アービトラージ・容量を組み合わせ、より長時間の蓄電へ高度化。
市場の拡大が高収益ニッチを埋め、収益モデルの転換を促します。
出典:各種公開情報をもとにgreenote作成
高収益ニッチが先に埋まる
カギは、調整力のような高収益の市場が「小さい」という点です。系統の周波数を保つのに必要な量には限りがあり、市場の規模自体が大きくありません。
だからこそ、電池が少し増えただけですぐに埋まってしまうのです。早期の参入者は「電池が希少だったから」高い収益を得られたにすぎず、数量が流入すれば真っ先に飽和し、価格が崩れます。これは、新しい技術が普及する過程でよく見られる、典型的なブームとマージン圧縮の構図です。量が増えるほど、1台あたりの旨味は薄くなる一方なのです。
収益スタッキングと長時間化への移行
では、市場は行き詰まるのでしょうか。そうとも言い切れません。起きているのは「終わり」ではなく、収益モデルの「転換」です。
薄くなった調整力に頼るのをやめ、アービトラージや容量収入を組み合わせて全体で採算を取る——この収益スタッキングの巧拙が、生き残りを分けます。さらに、短時間で出力を上下させる使い方から、数時間にわたって電気をためる「長時間化」へと、役割の重心も移りつつある段階です。容易に稼げた時代が終わり、事業としての地力が問われる段階に入ったのです。
過度な期待でも全否定でもなく
系統用蓄電池の市場は、「量で伸びながら、収益で痩せる」という、一見ねじれた局面にあります。再生可能エネルギーの拡大を支える役割が消えるわけではなく、導入量はこれからも増えていくでしょう。一方で、早い者勝ちで稼げた時代は、そろそろ終わりを迎えます。
大切なのは、「バブル崩壊」でも「青天井の成長」でもない、冷静な見方です。これはむしろ、新しい市場が一巡し、本格的な成熟期に入ったサインと捉えられます。日本は海外より一歩手前にいるからこそ、先行例に学び、収益スタッキングや長時間化といった次の打ち手を見据える余地が残されています。煽りや悲観に流されず、量と収益を分けて見ること——それこそが、この市場を正しく読むための第一歩となるはずです。
なお本記事は、特定の事業や銘柄への投資を推奨するものではなく、市場全体の構造を中立に整理したものです。関連する電力・脱炭素のテーマは第7次エネルギー基本計画とは、グリーン水素とはもあわせてご覧ください。
最終更新日:2026年6月21日
出典・参考(一次情報)
- 経済産業省「蓄電池産業戦略の関連施策の進捗状況及び蓄電池を取り巻く主な環境変化について」(2024年11月19日)
- 経済産業省「蓄電池産業戦略の推進に向けて 次世代技術の開発/人材育成・確保の強化」(2025年1月23日)
- 電力広域的運営推進機関(OCCTO)「調整力及び需給バランス評価等に関する委員会」(予備率・調整力の評価。系統用蓄電池の位置づけを左右する)
- 日本卸電力取引所(JEPX)(30分単位のスポット価格。充放電の裁定と収益性の前提になる)
- 「第7次エネルギー基本計画」本文(2025年2月18日閣議決定)。蓄電池と系統安定化の位置づけ
※制度・価格・目標は改定されます。本記事は2026年9月時点の公表情報に基づく解説です。最新の内容は各出典元でご確認ください。
よくある質問(FAQ)
Q. 系統用蓄電池(BESS)と家庭用蓄電池はどう違いますか?
A. 目的が違います。家庭用は自家消費や停電対策が主目的ですが、系統用は電力市場で収益を得るための設備です。容量市場や需給調整市場、卸電力市場の価格差を使って収益を上げる設計になっており、事業としては発電所に近い性格を持ちます。
Q. なぜ「拡大」と「収益の飽和」が同時に起きるのですか?
A. 蓄電池が増えると、蓄電池が稼ぐ源である価格の変動幅そのものが小さくなるためです。安いときに充電し高いときに放電して稼ぐ仕組みなので、同じことをする設備が増えれば価格差は縮まります。導入が進むほど1台あたりの収益性は下がるという構造的な性質です。
Q. 日本市場はいまどの段階にありますか?
A. 海外で先に起きた「拡大のあとに収益性が低下する」局面の入口にあたります。海外市場の推移が先行指標として参考になるため、案件を検討する場合は、複数の収益源(容量・調整力・卸)を組み合わせられる設計かどうかが判断の分かれ目になります。
Q. 投資判断ではどこを見るべきですか?
A. 想定する収益源が「いま」の価格水準に依存していないかです。同種の設備が増えた後でも成立する前提かを確認する必要があります。加えて系統接続の条件、設置場所の制約、劣化と保守の費用が長期の採算を左右します。
メールマガジン
電力・エネルギー制度の変更を、月に数回
市場制度・系統ルール・技術動向は毎年動きます。調達や投資判断に効く変更点だけを整理してお届けします(登録無料・解除はワンクリック)。
無料で登録する手を動かす段階なら、無料のExcelテンプレートもあります → 実務テンプレート
編集責任
greenote編集責任者
サステナビリティ実務・編集統括
ESG・サステナビリティ開示・脱炭素分野の一次情報を継続的に確認し、greenote掲載記事の企画・編集・公開に責任を持っています。官公庁・国際機関の公式情報に基づく編集方針を統括しています。